
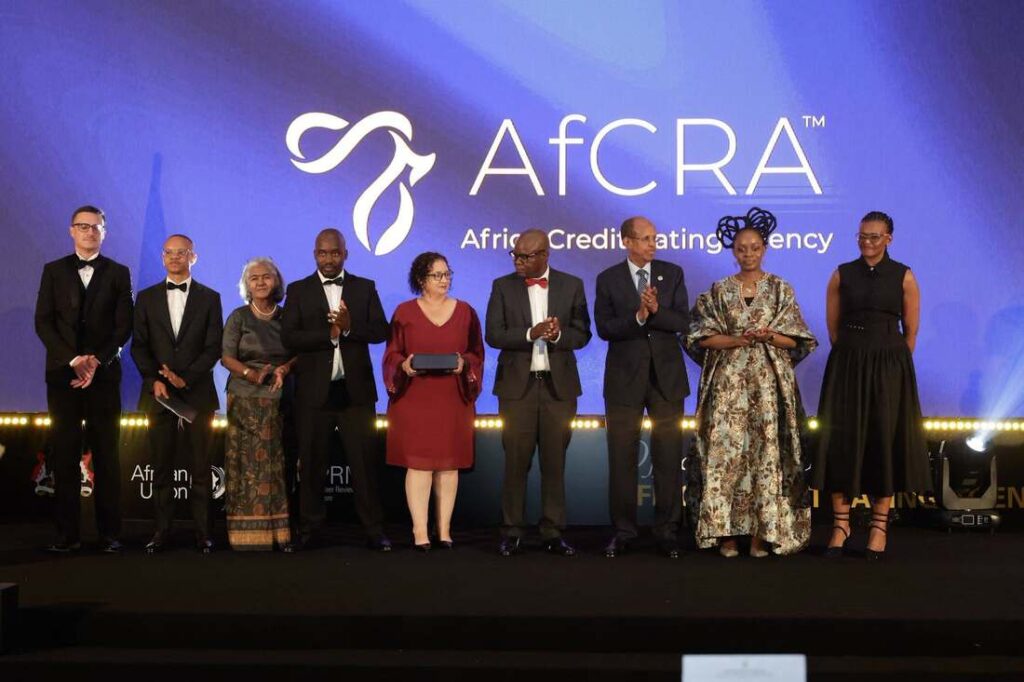
L'Union africaine a lancé mercredi 7 octobre à Port-Louis, capitale de Maurice, l'Africa Credit Rating Agency (AfCRA), première agence de notation du continent. Elle doit noter des États, des institutions financières et des entreprises. Il faut rappeler que les dirigeants africains avaient approuvé sa création en 2018. Les actionnaires, eux, restent inconnus.
Un constat chiffré, une plainte ancienne
Les dirigeants africains reprochent depuis longtemps à S&P, Moody's et Fitch de mal évaluer le risque africain et de dégrader trop vite en temps de crise, conflits ou pandémies. Les agences rejettent l'accusation et assurent appliquer partout les mêmes méthodes. Une enquête de Reuters de 2024 n'avait trouvé aucune preuve de biais systémique dans leurs notes souveraines pour la région.
Les chiffres avancés par l'Union africaine disent pourtant quelque chose de la situation. Les économies africaines sont notées en moyenne B à B-moins, contre BB pour les autres régions émergentes. Le service annuel de la dette extérieure du continent est passé de 61 milliards de dollars en 2010 à 163 milliards en 2024, selon Reuters. Vingt-trois économies n'ont aucune note des trois grandes agences. Semafor, qui cite une note du Mécanisme africain d'évaluation par les pairs, ajoute que seuls trois États africains ont une note de qualité d'investissement et que treize sont jugés à très haut risque ou en défaut.
Qui paie, qui décide ?
C'est le point faible du lancement. Le Mécanisme africain d'évaluation par les pairs décrit l'agence comme privée et financée par ses propres ressources, mais n'a nommé ni actionnaires, ni directeur général, ni conseil d'administration, rapporte Semafor. Reuters écrit de son côté que l'Union africaine n'a pas détaillé les actionnaires, l'agence devant vivre du capital apporté et de ses activités. Selon Semafor, l'AfCRA doit encore obtenir une licence du régulateur financier mauricien. Le même média cite une rencontre de 2025 à laquelle ont participé la Mauritius Commercial Bank et Afreximbank pour réunir des soutiens.
Les voix : promesse, brouillard et prudence
Denys Denya, vice-président exécutif d'Afreximbank, l'un des soutiens de l'agence, a lancé à la cérémonie : « When lenders don't see clearly, they charge for the fog » (quand les prêteurs ne voient pas clair, ils font payer le brouillard). La responsable de l'organe de l'Union africaine qui a incubé le projet, Marie-Antoinette Rose-Quatre, dit, selon Semafor, que l'agence « will add another opinion in the market place of opinions » et la présente comme « a very tangible outcome of our aspiration to build our own financial institutions ».
Les réserves viennent vite. Dennis Shen, enseignant en finance à Berlin et ancien analyste chez Scope Ratings, dit qu'une nouvelle agence commence par une promesse alors que les investisseurs exigent un historique, et que l'épreuve viendra quand les marchés seront sous tension. L'ancien vice-président nigérian Yemi Osinbajo estime que l'AfCRA doit respecter les standards mondiaux : « It can't just be a chauvinistic or nationalistic agency. » David Lubin, de Chatham House, demande si l'Afrique ne corrige pas ses propres copies (« marking its own homework »), puisque les gestionnaires de fonds comparent les emprunteurs africains au reste du monde. Daniel Cash, professeur de droit installé au Royaume-Uni qui a conseillé le Mécanisme sur la notation, résume : « Credibility in credit rating is accumulated rather than declared. »
Ce que cela pourrait changer, et ce qu'on ignore
Semafor chiffre l'enjeu, par la plume de son éditorialiste Tiisetso Motsoeneng : dix points de base en moins sur un eurobond d'un milliard de dollars font économiser un million de dollars par an à l'émetteur. L'absence de note exclut par ailleurs 23 États des mandats qui l'exigent.
Aucun des textes lus ne dit quels pays d'Afrique de l'Ouest, dont la Côte d'Ivoire, seront notés en premier, ni quand l'agence publiera sa première note.